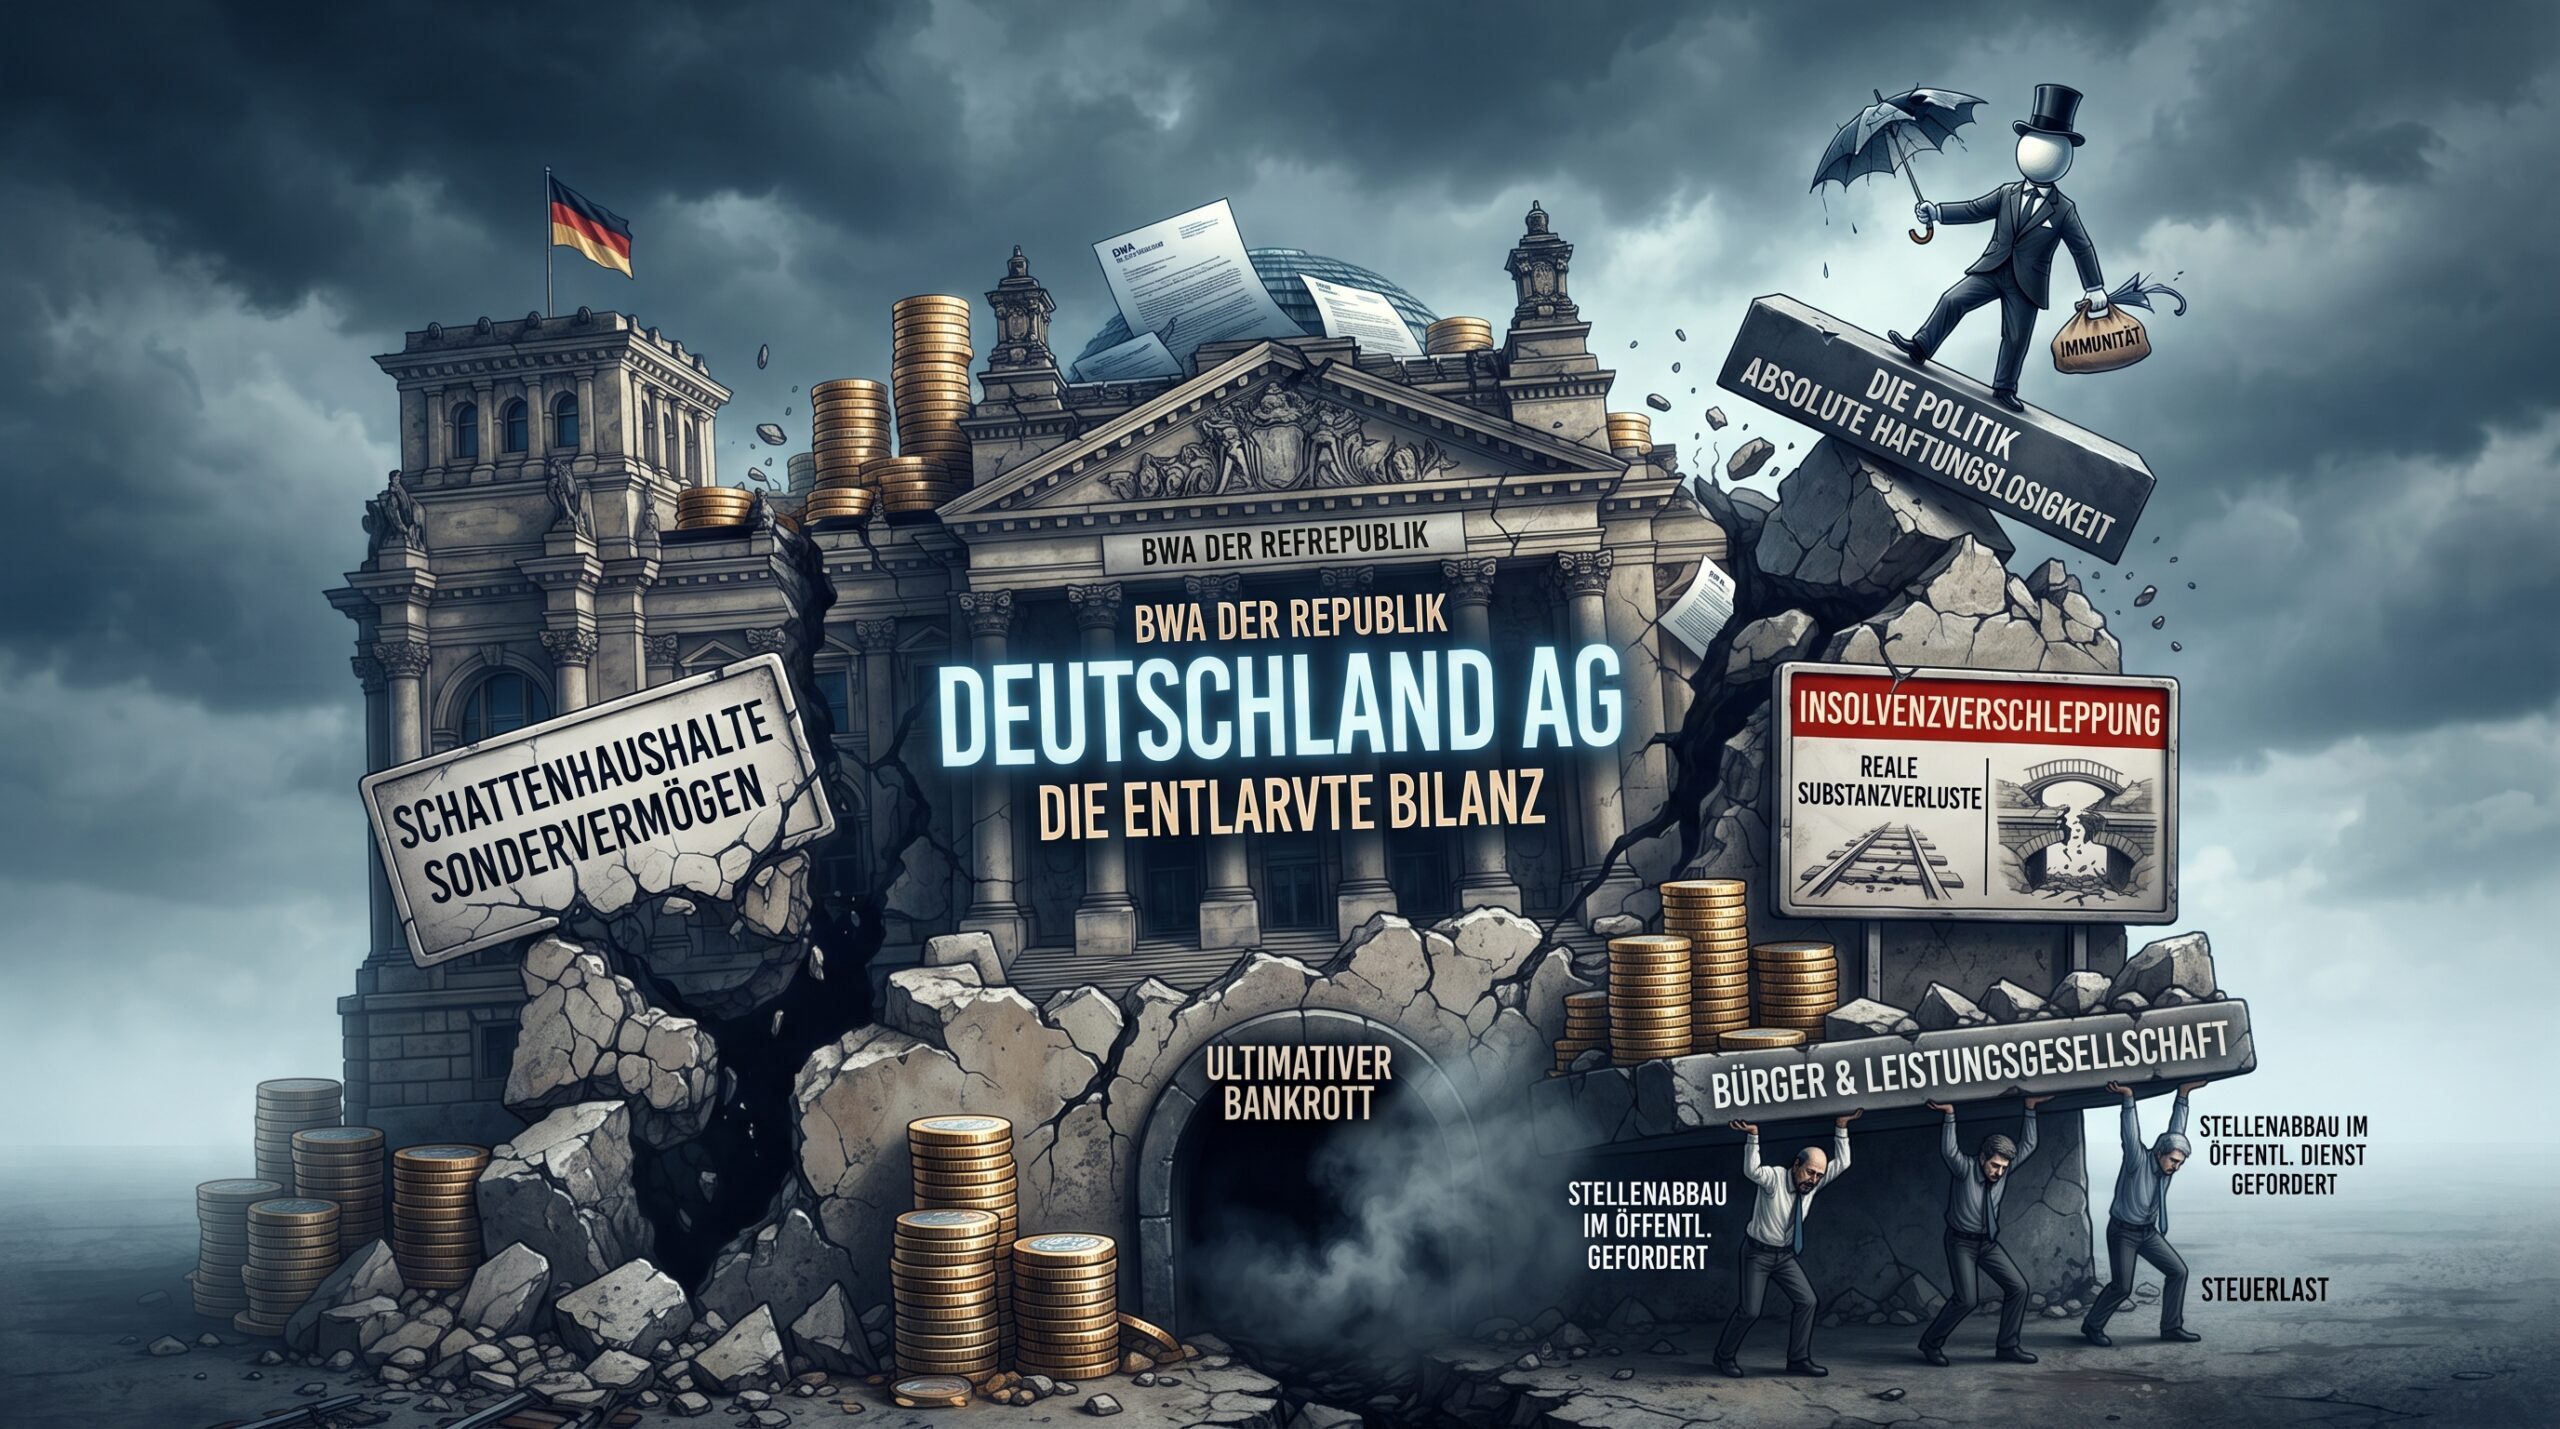
BWA der Republik: Die entlarvte Bilanz – Wenn Schattenhaushalte, Insolvenzverschleppung und die absolute Haftungslosigkeit der Politik auf den Tisch kommen
In der freien Wirtschaft würden bei solchen Kennzahlen sofort alle Alarmglocken schrillen: Ein Unternehmen erzielt zwar hohe Umsätze, häuft aber durch Off-Balance-Sheet-Finanzierungen und verschleierte Kredite einen Schuldenberg an, der jeden externen Prüfer sofort den Tatbestand der Insolvenzverschleppung und der Verschleierung der Überschuldung prüfen lassen würde.
Doch wenn wir diesen harten Härtetest auf den Staat anwenden und eine transparente Betriebswirtschaftliche Auswertung (BWA) aufstellen, die den regulären Bundeshaushalt mit allen extrabudgetären Töpfen, Schattenhaushalten und dem realen Substanzverlust zusammenführt, zeigt sich die ungeschminkte Realität der „Deutschland AG“.
Teil 1: Die konsolidierte GuV & Bilanzanalyse des „Konzerns Republik“ (In Mrd. Euro)
Um das wahre finanzielle Ausmaß zu begreifen, blicken wir auf die aggregierten Zahlen inklusive aller Schattenhaushalte und der wahren Belastungen, die ein privates Unternehmen niemals vor den Aktionären verstecken dürfte:
| Position in der BWA („Konzern Republik“) | Regulärer Kernhaushalt | Inkl. Schattenhaushalte / Sondervermögen | Kaufmännische Einordnung & Realität |
| Umsatzerlöse (Steuereinnahmen & Abgaben) | 387,21 Mrd. € | 387,21 Mrd. € | Basiserträge aus der schrumpfenden Leistungskraft der Bürger. |
| Fixkosten Block I: Soziales & Personal (BMAS) | 197,34 Mrd. € | ~210,00 Mrd. € | Der größte, politisch unantastbare Fixkostenblock (demografisch steigend). |
| Fixkosten Block II: Innere & Äußere Sicherheit | 82,00 Mrd. € | ~100,00 Mrd. €+ | Notwendige Risikovorsorge, stark kapitalintensiv. |
| Fixkosten Block III: Zinsdienst (Altschulden) | 30,18 Mrd. € | 30,18 Mrd. € (rapide steigend) | Reines totes Kapital – fließt direkt an Gläubiger statt in die Zukunft. |
| Investitionen / Anlagevermögen (Infrastruktur) | 27,90 Mrd. € (Verkehr) | Deutlich unter Abschreibungsbedarf | Signifikanter Substanzverlust durch unzureichende Reinvestitionen. |
| Gesamtaufwendungen (Ausgaben gesamt) | 524,54 Mrd. € | > 650,00 Mrd. € | Drastische Überziehung der laufenden Erträge. |
| Operatives Ergebnis (Finanzierungsdefizit) | – 137,33 Mrd. € | – 150 bis – 180 Mrd. € | Chronisches Minus, gestopft durch neue Verbindlichkeiten. |
| Umsatzrendite / Deckungsgrad | 73,8 % | ca. 60 % | Verheerende Schieflage – die Einnahmen reichen bei Weitem nicht aus. |
Teil 2: Das Märchen vom „Sondervermögen“ – Ein kaufmännischer Betrug
In der klassischen Betriebswirtschaft ist ein Vermögen ein werthaltiger Aktivposten – zum Beispiel ein hochmoderner Maschinenpark, moderne Immobilien oder liquide Forderungen, die Erträge erwirtschaften. Wenn ein Staat jedoch ein Konstrukt aus dem Boden stampft, das ausschließlich durch neue Schulden und Kreditermächtigungen gespeist wird, ist das exakt das Gegenteil: Es handelt sich rein bilanztechnisch ausnahmslos um Passiva – aka pure Verbindlichkeiten.
Die Politik nutzt den Begriff „Sondervermögen“ als sprachlichen Euphemismus, um den Bürger zu täuschen und den Eindruck von Reichtum zu vermitteln. Wer rote Zahlen schreibt und sich über extrabudgetäre Schattenhaushalte frisches Fremdkapital besorgt, schafft kein Vermögen, sondern vergrößert lediglich den Schuldenberg im Verborgenen.
Teil 3: Die Insolvenzverschleppungs-Hypothese im Unternehmensvergleich
Würde ein privates Industrieunternehmen seine BWA über Jahrzehnte hinweg nach diesem Muster führen – sprich:
- Einen operativen Deckungsgrad von unter 75 % dauerhaft hinnehmen,
- Den realen Substanzverlust des Anlagevermögens (marode Schienen, einstürzende Brücken, veraltete Schulgebäude und digitale Funklöcher) ignorieren und stattdessen die notwendigen Abschreibungen und Reinvestitionen unterlassen,
- Die wahren Verbindlichkeiten in Off-Balance-Sheet-Vehikel („Sondervermögen“) auslagern, um die offizielle Bilanz optisch zu schönen,
dann würde die Geschäftsführung nach deutschem Handelsrecht (HGB) und der Insolvenzordnung (InsO) sofort wegen Insolvenzverschleppung, Bankrotts und der Verschleierung der Überschuldung persönlich haften und vor Gericht stehen. Der Staat kann diesen Kollaps nur deshalb über Jahrzehnte hinauszögern, weil er das Monopol auf Steuererhebung besitzt und sich über die Notenbanken künstlich liquide hält.
Teil 4: Personalentwicklung im harten Kontrast – Freie Wirtschaft vs. Politischer Apparat
Ein entscheidender Blick in die BWA offenbart das fundamentale Missverhältnis beim wertvollsten Asset jeder Organisation: dem Personal und den Overhead-Kosten. Hier zeigt die nackte Statistik des Statistischen Bundesamtes das komplette Versagen des staatlichen Managements im Vergleich zur freien Wirtschaft:
| Kennzahl / Steuerungsmerkmal | Freie Wirtschaft (Industrie & Mittelstand) | Staatlicher Apparat / Öffentlicher Dienst (Destatis-Daten) |
| Personal- und Overhead-Entwicklung | Antizyklischer Personalabbau / Lean Management: Bei sinkender Marge, globalem Druck oder stagnierenden Umsätzen wird der administrative Apparat sofort verschlankt; strikter Fokus auf Produktivität und direkte Wertschöpfung. | Massives, ungebremstes Wachstum: Nach Daten des Statistischen Bundesamtes stieg die Zahl der Beschäftigten im öffentlichen Dienst von rund 4,65 Millionen (2014) auf 5,38 Millionen (2024) – ein kräftiger Zuwachs von 15,6 % binnen eines Jahrzehnts. |
| Verhältnis Verwaltung vs. operative Leistung | Strenger ROI-Druck (Return on Investment) für jede administrative Stelle. Eine Aufblähung wird durch Eigentümer-, Aufsichtsrat- und Aktionärskontrolle hart verhindert. | Verwaltungs-Inflation: Trotz des massiven Personalaufbaus klagen Bürger und Unternehmen über sinkende Leistungsfähigkeit, während Stäbe, Ministerien und Koordinierungsstellen überproportional anwachsen. |
| Konsequenzen bei Fehlsteuerung / roten Zahlen | Sofortige Sanktion: Management-Austausch, harte Restrukturierung, im Worst Case Insolvenz und persönliche Haftung der Geschäftsführung nach HGB/InsO. | Das „Budget-Verbrennungs-Prinzip“: Budgets, die im laufenden Jahr nicht komplett verbraucht werden, drohen im Folgejahr gekürzt zu werden. Das setzt Fehlanreize zur gezielten Mittelvergeudung statt zu effizientem Wirtschaften. |
Teil 5: Die absolute Haftungslosigkeit der Politik – Wenn Immunität zum Freibrief wird
In keinem anderen Bereich des Wirtschaftslebens existiert eine so krasse Diskrepanz zwischen Verantwortung und persönlicher Konsequenz wie in der Politik:
- Das Prinzip der Haftung in der Wirtschaft: Jeder Geschäftsführer, Vorstand oder Inhaber haftet bei gravierenden Pflichtverletzungen, Vorsatz oder grober Fahrlässigkeit – im Zweifel mit dem eigenen Privatvermögen oder gerichtlich durch strafrechtliche Verfolgung. Wer ein Unternehmen sehenden Auges gegen die Wand fährt, fliegt nicht nur fristlos, sondern muss mit juristischen Konsequenzen rechnen.
- Das System der Straflosigkeit im Staat: Politische Entscheidungsträger hingegen genießen durch die parlamentarische Immunität und das Prinzip der indemnitätshaltigen Amtsführung einen faktischen Schutzschild. Selbst wenn Milliarden an Steuergeldern durch erwiesenermaßen verfehlte Großprojekte, Fehlplanungen oder ideologisch motivierte Hauruck-Aktionen verbrannt werden, hat dies für die handelnden Akteure keinerlei persönliche, finanzielle oder strafrechtliche Konsequenzen.
- Die dringende Notwendigkeit eines Paradigmenwechsels: Wenn man den Staat ernsthaft wie ein Wirtschaftsunternehmen betrachten will, muss sich diese Kultur der folgenlosen Misswirtschaft grundlegend ändern. Es ist aus rechtlicher und demokratischer Sicht überfällig, politische Entscheidungsträger bei grober Fahrlässigkeit und nachweislichem wirtschaftlichen Vorsatz zu Lasten des Volksvermögens haftbar zu machen. Solange politische Ämter maximale Macht bei absoluter persönlicher Straflosigkeit garantieren, wird sich an der Mentalität der Staatsfinanzierung absolut nichts ändern.
Teil 6: Demografie, Inflation und das Sterben der Leistungsgesellschaft
- Die demografische Zeitbombe: Der größte Posten im Haushalt (Arbeit und Soziales mit knapp 197 Milliarden Euro) ist eine tickende Zeitbombe. Da die geburtenstarken Jahrgänge in den Ruhestand übergehen, während die Zahl der Netto-Einzahler durch Abwanderung und sinkende Produktivität schrumpft, steigen die Fixkosten exponentiell an, ohne dass die Ertragsseite mitwächst.
- Enteignung durch Inflation (Die verdeckte Steuer): Da der Staat seine operativen Defizite nicht mehr über echte Wertschöpfung decken kann, fungiert die schleichende Entwertung des Geldes als unsichtbarer Zusatzeinnahmestrom. Wer hart arbeitet und privat vorsorgt, zahlt am Ende doppelt: über Rekordabgaben und über den Kaufkraftverlust seiner Ersparnisse.
Fazit: Das Geschäftsmodell steuert auf den ultimativen Bankrott zu
Betrachtet man den Staat durch die unbestechliche BWA-Brille – inklusive aller Schattenbudgets, des realen Substanzverlusts, des um über 15 % aufgeblähten Personalapparats und vor allem der völligen rechtlichen Straflosigkeit von Politikern bei grober Fahrlässigkeit –, wird das Ausmaß des Problems greifbar: Die „Deutschland AG“ wird seit Jahrzehnten auf Verschleiß gefahren.
Wer den politischen Anspruch erhebt, das Land „zum Wohle des Volkes“ zu steuern, darf sich nicht länger hinter Immunität, kreativer Buchführung und Euphemismen wie „Sondervermögen“ verstecken. Es braucht endlich einen harten Kassensturz, die radikale Auflösung aller Schattenhaushalte, eine rechtliche Haftung für politische Fehlentscheidungen und eine massive Entlastung der echten Leistungsträger, statt das Unvermeidbare durch immer neue Schulden-Tricks in die Zukunft zu verschleppen.